Domain 3-zimmerwohnung.de kaufen?
Wir ziehen mit dem Projekt
3-zimmerwohnung.de um.
Sind Sie am Kauf der Domain
3-zimmerwohnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 3-zimmerwohnung.de kaufen?
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
Ähnliche Suchbegriffe für Sonstige
Top-Angebote
Produkte zum Begriff Sonstige:
-
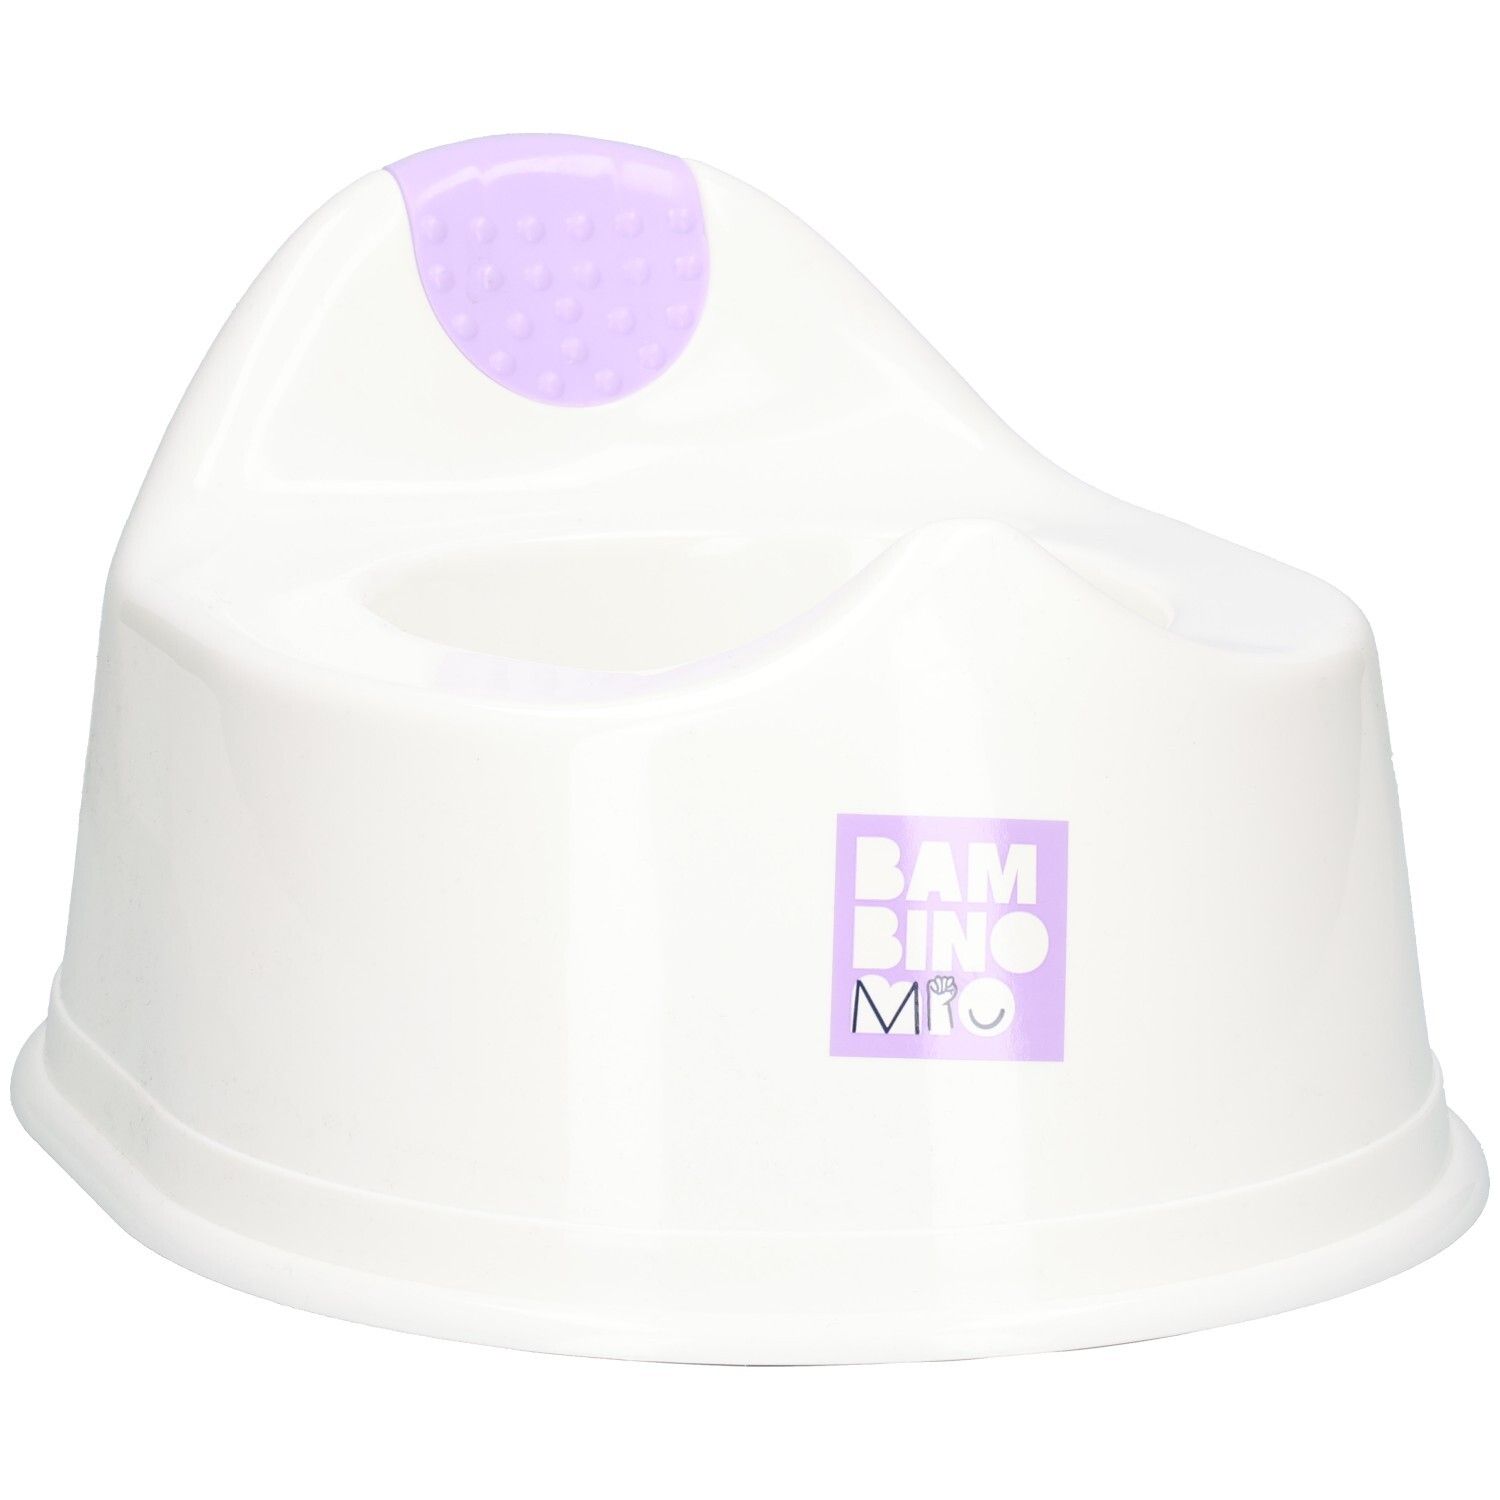
Bambino Mio, Töpfchen 3 St SonstigeBambino Mio Töpfchen Kinder BPA-frei recycelbar Das Bambino Mio Töpfchen ist eine einfache und praktische Lösung für das Töpfchentraining von Kleinkindern. Es ist kompakt und leicht gestaltet, sodass Kinder es mühelos nutzen können. Das schlichte Design erleichtert die Handhabung und Reinigung im Alltag. Hergestellt aus 100 % recycelbarem Kunststoff, bietet es eine nachhaltige und sichere Unterstützung beim Erlernen der Toilettennutzung. Anwendung: Das Töpfchen auf eine stabile Fläche stellen und vom Kind zum Toilettentraining verwenden, anschließend reinigen. Inhaltsstoffe: 100 % Kunststoff (recycelbar) Nettofüllmenge: 1 Stück Hersteller: Bambino Mio Ltd The Old School, Brewhouse Hill Wheathampstead, Hertfordshire, AL4 8AN15,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
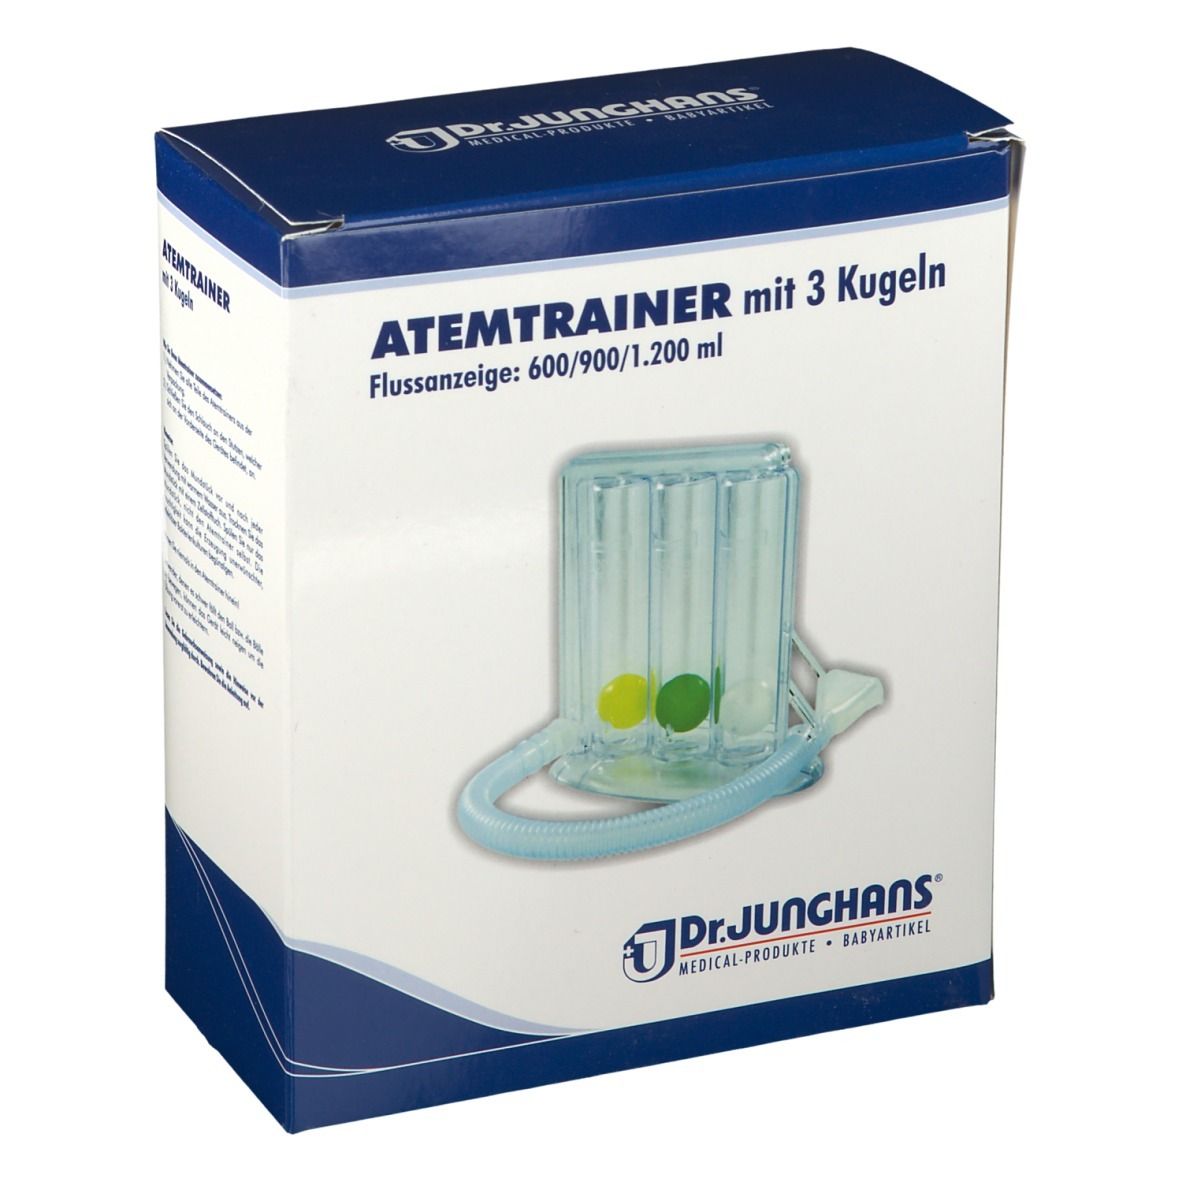
Atemtrainer 3 Kugeln 1 St SonstigeDr. Junghans Atemtrainer manueller, floworientierter Atemtrainer inspiratorische Atemübungen variable Durchflussrate Flussanzeige: 600/900/1.200 ml Der Atemtrainer Tri-Ball ist frei von Latex und Epoxidharz! Der Atemtrainer TRI-BALL ist der Klassiker unter den manuellen, floworientierten Atemtrainern. Mehr als eine Million Patienten wurden in deutschen Kliniken bis heute mit dem TRI-BALL therapiert. Sie lernen anhand der drei Bälle die richtige Atmung. Besonders bei Störungen im Lungensystem, bei Kurzatmigkeit, bei Problemen mit den Bronchien und bei verminderter Sauerstoffzufuhr kann das Training mit dem TRI-BALL Linderung bringen. Die Atemübungen für tiefes Einatmen sind ein wichtiger Bestandteil für die Regeneration bzw. Genesung. Das Training hilft Ihnen, Ihr normales Atemverhalten schneller wiederherzustellen und verringert das Risiko von Atemkomplikationen. 17,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Nöllke, Matthias: Immobilie geerbt?Immobilie geerbt? , Was Sie als Erbe einer Wohnung oder eines Hauses wissen müssen , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240305, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Nöllke, Matthias, Seitenzahl/Blattzahl: 218, Keyword: Eigenbedarf; Eigentum; Erben; Erbengemeinschaft; Grundbucheintrag; Haus; Immobilie; Konflikt; Kündigung; Mieter; Mietvertrag; Modernisierung; Nöllke; Steuer; Umbau; Wohnung, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Erbrecht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Industrien und Branchen~Grundeigentum und Immobilien~Erbrecht~Ratgeber, Sachbuch: Recht~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 168, Höhe: 13, Gewicht: 370, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krug, Walter: Die Immobilie im ErbrechtDie Immobilie im Erbrecht , Zum Werk Die Immobilie ist in der Vielzahl der Erbfälle der einzige größere Vermögensgegenstand des Erblassers, um den sich zahlreiche Rechtsfragen ranken. Erbrechtliche, sachenrechtliche, grundbuchrechtliche und vor allem steuerrechtliche Fragestellungen treten gemeinsam und miteinander verzahnt auf. Die systematische Darstellung der komplexen Materie wird angereichert durch Muster, Formulierungsvorschläge und Berechnungsbeispiele. Inhalt Das Werk behandelt: Immobilienbegriff Steuerlicher Status der Immobilien Grundzüge des Grundstücks und Grundbuchverfahrensrechts Grundbuchberichtigung und Grundbuchsberichtigungsklage Die Immobilie in der Erbengemeinschaft Teilungsversteigerung Grundstücksvermächtnis und Grundstücksnießbrauch Die Immobilie bei Vor- und Nacherbschaft Die Immobilie im Pflichtteilsrecht Die Immobilie in der Vor- und Nacherbschaft Die Immobilie bei Nachlasspflegschaft und Nachlassverwaltung Herausgabeansprüche bei missbräuchlichen Grundstücksverfügungen Das selbständige Beweisverfahren im Erb- und Pflichtteilsprozess Die Immobilie im Landwirtschaftserbrecht Erbfall und Besteuerung Grundstücksbewertung Zur Neuauflage Mit der Neuauflage wird das Werk auf den aktuellen Stand gebracht. Änderungen z.B. im Bewertungsrecht oder Grundbuchrecht ("elektronisches Grundbuch") sind berücksichtigt. Die notariellen Fragestellungen werden vertieft. Vorteile auf einen Blick Formulierungsbeispiele und Checklisten Verfahrensrecht rechtsgebietsübergreifende Darstellung Zielgruppe Für Anwaltschaft, Notariat, Richterschaft; Rechtspflegerinnen und Rechtspfleger sowie steuerberatende Berufsgruppen. , Reflektoren > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230908, Produktform: Leinen, Autoren: Krug, Walter~Daragan, Hanspeter~Bernauer, Michael, Edition: NED, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 558, Keyword: Grundstücksrecht; Nachlassgestaltung; Landwirtschaftserbrecht; Erbschaftsteuer; Steuerrecht; Immobilienbewertung; elektronisches Grundbuch; Verfahrensrecht, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLVIII, Seitenanzahl: 558, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Blätteranzahl: 606 Blätter, Länge: 247, Breite: 172, Höhe: 48, Gewicht: 1368, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406591174, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 2863515149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
-
Was bedeutet "sonstige Örtlichkeit"?
Der Begriff "sonstige Örtlichkeit" bezieht sich auf einen Ort, der nicht explizit genannt oder spezifiziert wurde. Es kann sich um einen beliebigen Ort handeln, der nicht zu einer bestimmten Kategorie oder Klassifizierung gehört. Der Begriff wird oft in rechtlichen oder administrativen Kontexten verwendet, um Orte zu beschreiben, die nicht in eine spezifische Kategorie fallen. **
-
Was sind sonstige Erlöse?
Was sind sonstige Erlöse? Sonstige Erlöse sind Einnahmen, die nicht aus dem regulären Geschäftsbetrieb eines Unternehmens stammen. Sie können aus verschiedenen Quellen stammen, wie z.B. dem Verkauf von Anlagevermögen, Zinserträgen, Versicherungsleistungen oder Schadensersatz. Diese Erlöse werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um sie von den operativen Erträgen zu unterscheiden. Sie tragen dazu bei, das Gesamtergebnis eines Unternehmens zu beeinflussen und können einen wichtigen Beitrag zum Gesamterfolg leisten. Es ist wichtig, die sonstigen Erlöse genau zu überwachen und zu analysieren, um ihre Auswirkungen auf die finanzielle Situation des Unternehmens zu verstehen. **
-
Sind sonstige Verbindlichkeiten kurzfristig?
Sind sonstige Verbindlichkeiten kurzfristig? Diese Frage bezieht sich darauf, ob Verbindlichkeiten, die nicht unter langfristige Verbindlichkeiten fallen, innerhalb eines Jahres fällig sind. Kurzfristige Verbindlichkeiten sind in der Regel innerhalb eines Geschäftsjahres zu begleichen, während langfristige Verbindlichkeiten über einen längeren Zeitraum zurückgezahlt werden. Es ist wichtig zu wissen, ob sonstige Verbindlichkeiten kurzfristig sind, da dies Auswirkungen auf die Liquidität und Finanzlage eines Unternehmens haben kann. Unternehmen müssen sicherstellen, dass sie über ausreichende Mittel verfügen, um ihre kurzfristigen Verbindlichkeiten fristgerecht zu begleichen, um finanzielle Engpässe zu vermeiden. **
Was sind sonstige Gewerbebetriebe?
Sonstige Gewerbebetriebe sind Unternehmen, die nicht in die klassischen Branchen wie Handel, Handwerk oder Dienstleistungen fallen. Sie umfassen eine Vielzahl von Tätigkeiten, die schwer einer bestimmten Kategorie zugeordnet werden können. Dazu gehören beispielsweise Unternehmensberatungen, Werbeagenturen, IT-Dienstleister oder Veranstaltungsagenturen. Diese Betriebe bieten spezialisierte Dienstleistungen an und tragen zur Vielfalt und Innovation in der Wirtschaft bei. Oftmals sind sie auf bestimmte Nischenmärkte spezialisiert und können so eine wichtige Rolle im Wirtschaftsleben spielen. **
Was sind sonstige Umzugskosten?
Sonstige Umzugskosten sind alle zusätzlichen Ausgaben, die bei einem Umzug anfallen, aber nicht direkt mit dem Transport des Umzugsguts in Verbindung stehen. Dazu gehören beispielsweise Kosten für Verpackungsmaterial, Umzugshelfer, Möbelmontage, Reinigungsdienste oder die Ummeldung von Verträgen und Behördengängen. Auch eventuelle Renovierungsarbeiten in der alten oder neuen Wohnung können zu den sonstigen Umzugskosten zählen. Es ist wichtig, diese zusätzlichen Ausgaben bei der Planung eines Umzugs zu berücksichtigen, um unliebsame Überraschungen zu vermeiden. Letztendlich können die sonstigen Umzugskosten je nach individuellen Bedürfnissen und Umständen stark variieren. **
Top-Angebote
Produkte zum Begriff Sonstige:
-
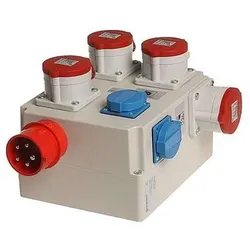
Sonstige Anlaufautomatik für 3 MaschinenDie Anlaufautomatik startet ihr Absauggerät ca. 3 Sekunden nach Start Ihrer Holzbearbeitungsmaschine. Die Nachlaufzeit beträgt ca. 8 Sekunden. Netzanschluß, Maschinenanschluß und Absauggeräteanschluß jeweils 3 x 400 V Mit 2 Schuko-Steckdosen 230 V Gesamtlast aller Maschinen 16A oder 7,5 kW Max. Ausgangslast Absauganlage (geschaltet) 4,0 kW 400 V/AC-3 Die zulässige Gesamtanschlussleistung darf die angegebene Gesamtlast nicht überschreiten189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bambino Mio, Töpfchen 3 St SonstigeBambino Mio Töpfchen Kinder BPA-frei recycelbar Das Bambino Mio Töpfchen ist eine einfache und praktische Lösung für das Töpfchentraining von Kleinkindern. Es ist kompakt und leicht gestaltet, sodass Kinder es mühelos nutzen können. Das schlichte Design erleichtert die Handhabung und Reinigung im Alltag. Hergestellt aus 100 % recycelbarem Kunststoff, bietet es eine nachhaltige und sichere Unterstützung beim Erlernen der Toilettennutzung. Anwendung: Das Töpfchen auf eine stabile Fläche stellen und vom Kind zum Toilettentraining verwenden, anschließend reinigen. Inhaltsstoffe: 100 % Kunststoff (recycelbar) Nettofüllmenge: 1 Stück Hersteller: Bambino Mio Ltd The Old School, Brewhouse Hill Wheathampstead, Hertfordshire, AL4 8AN15,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Atemtrainer 3 Kugeln 1 St SonstigeDr. Junghans Atemtrainer manueller, floworientierter Atemtrainer inspiratorische Atemübungen variable Durchflussrate Flussanzeige: 600/900/1.200 ml Der Atemtrainer Tri-Ball ist frei von Latex und Epoxidharz! Der Atemtrainer TRI-BALL ist der Klassiker unter den manuellen, floworientierten Atemtrainern. Mehr als eine Million Patienten wurden in deutschen Kliniken bis heute mit dem TRI-BALL therapiert. Sie lernen anhand der drei Bälle die richtige Atmung. Besonders bei Störungen im Lungensystem, bei Kurzatmigkeit, bei Problemen mit den Bronchien und bei verminderter Sauerstoffzufuhr kann das Training mit dem TRI-BALL Linderung bringen. Die Atemübungen für tiefes Einatmen sind ein wichtiger Bestandteil für die Regeneration bzw. Genesung. Das Training hilft Ihnen, Ihr normales Atemverhalten schneller wiederherzustellen und verringert das Risiko von Atemkomplikationen. 17,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
-
Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
-
Was bedeutet "sonstige Örtlichkeit"?
Der Begriff "sonstige Örtlichkeit" bezieht sich auf einen Ort, der nicht explizit genannt oder spezifiziert wurde. Es kann sich um einen beliebigen Ort handeln, der nicht zu einer bestimmten Kategorie oder Klassifizierung gehört. Der Begriff wird oft in rechtlichen oder administrativen Kontexten verwendet, um Orte zu beschreiben, die nicht in eine spezifische Kategorie fallen. **
Ähnliche Suchbegriffe für Sonstige
-
Nöllke, Matthias: Immobilie geerbt?Immobilie geerbt? , Was Sie als Erbe einer Wohnung oder eines Hauses wissen müssen , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240305, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Nöllke, Matthias, Seitenzahl/Blattzahl: 218, Keyword: Eigenbedarf; Eigentum; Erben; Erbengemeinschaft; Grundbucheintrag; Haus; Immobilie; Konflikt; Kündigung; Mieter; Mietvertrag; Modernisierung; Nöllke; Steuer; Umbau; Wohnung, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Erbrecht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Industrien und Branchen~Grundeigentum und Immobilien~Erbrecht~Ratgeber, Sachbuch: Recht~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 168, Höhe: 13, Gewicht: 370, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krug, Walter: Die Immobilie im ErbrechtDie Immobilie im Erbrecht , Zum Werk Die Immobilie ist in der Vielzahl der Erbfälle der einzige größere Vermögensgegenstand des Erblassers, um den sich zahlreiche Rechtsfragen ranken. Erbrechtliche, sachenrechtliche, grundbuchrechtliche und vor allem steuerrechtliche Fragestellungen treten gemeinsam und miteinander verzahnt auf. Die systematische Darstellung der komplexen Materie wird angereichert durch Muster, Formulierungsvorschläge und Berechnungsbeispiele. Inhalt Das Werk behandelt: Immobilienbegriff Steuerlicher Status der Immobilien Grundzüge des Grundstücks und Grundbuchverfahrensrechts Grundbuchberichtigung und Grundbuchsberichtigungsklage Die Immobilie in der Erbengemeinschaft Teilungsversteigerung Grundstücksvermächtnis und Grundstücksnießbrauch Die Immobilie bei Vor- und Nacherbschaft Die Immobilie im Pflichtteilsrecht Die Immobilie in der Vor- und Nacherbschaft Die Immobilie bei Nachlasspflegschaft und Nachlassverwaltung Herausgabeansprüche bei missbräuchlichen Grundstücksverfügungen Das selbständige Beweisverfahren im Erb- und Pflichtteilsprozess Die Immobilie im Landwirtschaftserbrecht Erbfall und Besteuerung Grundstücksbewertung Zur Neuauflage Mit der Neuauflage wird das Werk auf den aktuellen Stand gebracht. Änderungen z.B. im Bewertungsrecht oder Grundbuchrecht ("elektronisches Grundbuch") sind berücksichtigt. Die notariellen Fragestellungen werden vertieft. Vorteile auf einen Blick Formulierungsbeispiele und Checklisten Verfahrensrecht rechtsgebietsübergreifende Darstellung Zielgruppe Für Anwaltschaft, Notariat, Richterschaft; Rechtspflegerinnen und Rechtspfleger sowie steuerberatende Berufsgruppen. , Reflektoren > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230908, Produktform: Leinen, Autoren: Krug, Walter~Daragan, Hanspeter~Bernauer, Michael, Edition: NED, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 558, Keyword: Grundstücksrecht; Nachlassgestaltung; Landwirtschaftserbrecht; Erbschaftsteuer; Steuerrecht; Immobilienbewertung; elektronisches Grundbuch; Verfahrensrecht, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLVIII, Seitenanzahl: 558, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Blätteranzahl: 606 Blätter, Länge: 247, Breite: 172, Höhe: 48, Gewicht: 1368, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406591174, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 2863515149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Erlöse?
Was sind sonstige Erlöse? Sonstige Erlöse sind Einnahmen, die nicht aus dem regulären Geschäftsbetrieb eines Unternehmens stammen. Sie können aus verschiedenen Quellen stammen, wie z.B. dem Verkauf von Anlagevermögen, Zinserträgen, Versicherungsleistungen oder Schadensersatz. Diese Erlöse werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um sie von den operativen Erträgen zu unterscheiden. Sie tragen dazu bei, das Gesamtergebnis eines Unternehmens zu beeinflussen und können einen wichtigen Beitrag zum Gesamterfolg leisten. Es ist wichtig, die sonstigen Erlöse genau zu überwachen und zu analysieren, um ihre Auswirkungen auf die finanzielle Situation des Unternehmens zu verstehen. **
-
Sind sonstige Verbindlichkeiten kurzfristig?
Sind sonstige Verbindlichkeiten kurzfristig? Diese Frage bezieht sich darauf, ob Verbindlichkeiten, die nicht unter langfristige Verbindlichkeiten fallen, innerhalb eines Jahres fällig sind. Kurzfristige Verbindlichkeiten sind in der Regel innerhalb eines Geschäftsjahres zu begleichen, während langfristige Verbindlichkeiten über einen längeren Zeitraum zurückgezahlt werden. Es ist wichtig zu wissen, ob sonstige Verbindlichkeiten kurzfristig sind, da dies Auswirkungen auf die Liquidität und Finanzlage eines Unternehmens haben kann. Unternehmen müssen sicherstellen, dass sie über ausreichende Mittel verfügen, um ihre kurzfristigen Verbindlichkeiten fristgerecht zu begleichen, um finanzielle Engpässe zu vermeiden. **
-
Was sind sonstige Gewerbebetriebe?
Sonstige Gewerbebetriebe sind Unternehmen, die nicht in die klassischen Branchen wie Handel, Handwerk oder Dienstleistungen fallen. Sie umfassen eine Vielzahl von Tätigkeiten, die schwer einer bestimmten Kategorie zugeordnet werden können. Dazu gehören beispielsweise Unternehmensberatungen, Werbeagenturen, IT-Dienstleister oder Veranstaltungsagenturen. Diese Betriebe bieten spezialisierte Dienstleistungen an und tragen zur Vielfalt und Innovation in der Wirtschaft bei. Oftmals sind sie auf bestimmte Nischenmärkte spezialisiert und können so eine wichtige Rolle im Wirtschaftsleben spielen. **
-
Was sind sonstige Umzugskosten?
Sonstige Umzugskosten sind alle zusätzlichen Ausgaben, die bei einem Umzug anfallen, aber nicht direkt mit dem Transport des Umzugsguts in Verbindung stehen. Dazu gehören beispielsweise Kosten für Verpackungsmaterial, Umzugshelfer, Möbelmontage, Reinigungsdienste oder die Ummeldung von Verträgen und Behördengängen. Auch eventuelle Renovierungsarbeiten in der alten oder neuen Wohnung können zu den sonstigen Umzugskosten zählen. Es ist wichtig, diese zusätzlichen Ausgaben bei der Planung eines Umzugs zu berücksichtigen, um unliebsame Überraschungen zu vermeiden. Letztendlich können die sonstigen Umzugskosten je nach individuellen Bedürfnissen und Umständen stark variieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.